Le Livret A demeure l’un des produits d’épargne les plus prisés des Français. Créé en 1818, ce placement sécurisé conjugue simplicité d’utilisation, garantie de l’État et fiscalité avantageuse. Avec un taux d’intérêt révisé périodiquement selon une formule réglementaire et une disponibilité totale des fonds, il constitue l’outil idéal pour se constituer une épargne de précaution. Au-delà de son intérêt individuel, le Livret A remplit également une mission d’intérêt général : une part importante des fonds collectés finance la construction et la rénovation de logements sociaux en France.
- Le Livret A offre une disponibilité totale des fonds avec dépôts et retraits libres à tout moment, sans frais ni pénalité
- Le plafond est fixé à 22 950 euros pour les particuliers, les intérêts continuant à s’ajouter même au-delà de cette limite
- Les intérêts sont totalement exonérés d’impôt sur le revenu et de prélèvements sociaux, quel que soit le montant perçu
- Le taux, actuellement à 2,4% en 2025, est calculé selon une formule basée sur l’inflation et les taux interbancaires
- Environ 60% des fonds collectés financent le logement social via la Caisse des Dépôts et Consignations
Fonctionnement et caractéristiques du Livret A
Le Livret A se distingue avant tout par sa remarquable flexibilité. Vous pouvez effectuer des dépôts et des retraits à tout moment, sans aucuns frais ni contrainte de durée. Chaque opération doit simplement respecter un montant minimum, généralement fixé à 10 euros pour la plupart des établissements bancaires. La Banque Postale propose un seuil encore plus accessible à 1,50 euro, rendant ce produit d’épargne particulièrement adapté aux petits versements réguliers.
Cette souplesse d’utilisation vous permet d’adapter votre épargne à vos besoins financiers du moment. Que vous souhaitiez mettre de côté régulièrement de petites sommes ou constituer progressivement une réserve de précaution pour faire face à des dépenses imprévues, le Livret A s’ajuste à votre situation sans jamais vous pénaliser.
L’une des caractéristiques fondamentales du Livret A réside dans la garantie totale de l’État sur les sommes déposées. Cette sécurité absolue en fait un refuge idéal pour votre épargne de précaution. Contrairement à d’autres placements financiers soumis aux fluctuations des marchés, votre capital sur le Livret A est protégé à 100%. Les fonds restent par ailleurs disponibles à tout instant, vous offrant une liquidité parfaite sans aucune pénalité de retrait. Cette combinaison unique de sécurité et de disponibilité explique la popularité durable du Livret A auprès des épargnants français.
Règle du Livret A unique : Vous ne pouvez détenir qu’un seul Livret A par personne, tous établissements bancaires confondus. Cette règle vise à garantir l’équité entre les épargnants et à préserver la vocation sociale du dispositif. Avant toute ouverture, les banques sont tenues de vérifier auprès de l’administration fiscale que vous ne détenez pas déjà un Livret A dans un autre établissement.
Concernant les opérations autorisées, le Livret A offre plusieurs possibilités pratiques. Les versements peuvent être réalisés par virement bancaire, par chèque ou en espèces directement au guichet. De même, les retraits s’effectuent par virement vers votre compte courant ou en espèces à votre agence. Une option particulièrement intéressante consiste à mettre en place des virements automatiques réguliers depuis votre compte courant vers votre Livret A. Cette automatisation vous permet d’épargner de manière systématique, sans effort de gestion mensuel, favorisant ainsi la constitution progressive de votre épargne de précaution.
Certaines opérations sont en revanche interdites sur le Livret A. Vous ne pouvez pas émettre de chèques à partir de ce compte, ni y domicilier des prélèvements automatiques pour vos factures courantes ou vos abonnements. Ces restrictions visent à préserver la nature d’épargne du Livret A et à éviter qu’il ne soit utilisé comme un compte courant déguisé. Le Livret A doit rester un outil d’épargne, distinct de votre compte de gestion quotidienne.
Plafond, conditions d’ouverture et spécificités
Le Livret A, bien que largement accessible, est encadré par des règles précises concernant son plafond et ses conditions d’ouverture. Ces dispositions visent à préserver l’équité entre les épargnants et à maintenir l’efficacité du dispositif dans son rôle de financement du logement social.
Montants maximums autorisés
Le plafond du Livret A est fixé à 22 950 euros pour les particuliers. Ce montant maximum inclut le capital initialement déposé ainsi que les intérêts capitalisés au fil des années. Une fois ce plafond atteint, vous ne pouvez plus effectuer de nouveaux versements sur votre Livret A. Cependant, votre épargne continue de générer des intérêts. Ces intérêts s’ajoutent au capital même si celui-ci dépasse le plafond réglementaire, permettant ainsi à votre épargne de continuer à fructifier au-delà de la limite de versement.
Pour les associations, le plafond est significativement plus élevé, s’établissant à 76 500 euros. Cette disposition permet aux organismes à but non lucratif de bénéficier également des avantages du Livret A pour gérer leur trésorerie de manière sécurisée, tout en disposant d’une capacité d’épargne adaptée à leurs besoins spécifiques.
Procédure d’ouverture
L’ouverture d’un Livret A constitue une démarche simple et accessible. Toute personne physique résidant fiscalement en France peut ouvrir un Livret A auprès de n’importe quelle banque habilitée, y compris les banques en ligne. La procédure nécessite généralement la présentation d’une pièce d’identité en cours de validité et d’un justificatif de domicile récent. Certains établissements peuvent également demander un justificatif de revenus.
Lors de l’ouverture, la banque effectue obligatoirement une vérification auprès de l’administration fiscale pour s’assurer que vous ne détenez pas déjà un Livret A dans un autre établissement. Cette vérification permet de faire respecter la règle du Livret A unique par personne. Si vous possédez déjà un Livret A ailleurs, vous devrez le clôturer avant d’en ouvrir un nouveau dans une autre banque.
Livret A pour les enfants et les mineurs
Le Livret A présente des particularités particulièrement intéressantes pour les enfants et les mineurs. L’ouverture d’un Livret A est possible dès la naissance, sans nécessiter d’autorisation parentale spécifique pour l’ouverture elle-même. Cette disposition en fait un outil idéal pour constituer une épargne de long terme au profit d’un enfant, dès ses premiers jours.
Cette possibilité offre aux parents et aux proches l’opportunité de commencer tôt à construire un capital pour l’enfant. Grands-parents, parrains, marraines ou autres membres de la famille peuvent contribuer à alimenter ce Livret A, permettant ainsi de constituer progressivement une somme qui sera utile à l’enfant pour financer ses études, son permis de conduire, son premier logement ou tout autre projet important.
Toutefois, les retraits effectués par un mineur de moins de 16 ans nécessitent l’accord du représentant légal. Cette protection garantit que l’épargne constituée reste bien préservée jusqu’à ce que l’enfant atteigne un âge où il peut commencer à gérer lui-même ses finances de manière plus autonome. Entre 16 et 18 ans, le mineur peut généralement effectuer des retraits de manière plus libre, selon les dispositions prévues par l’établissement bancaire.
À la majorité, l’enfant devient pleinement titulaire de son Livret A et peut en disposer librement. Le capital constitué au fil des années, augmenté des intérêts composés, représente alors un coup de pouce financier appréciable pour démarrer sa vie d’adulte. Pour les parents souhaitant ouvrir un livret A pour enfant, des offres bancaires dédiées facilitent cette démarche et proposent souvent un accompagnement pédagogique adapté.
Spécificités pour les associations
Les associations peuvent également bénéficier d’un Livret A avec un plafond adapté à leurs besoins. Les modalités d’ouverture pour une association impliquent la fourniture de documents spécifiques : statuts de l’association, récépissé de déclaration en préfecture, et procès-verbal de l’assemblée générale autorisant l’ouverture du compte. Cette solution de placement sécurisé est particulièrement appréciée des petites associations pour gérer leur trésorerie de manière simple, sans risque et avec une disponibilité immédiate des fonds.
Rémunération : calcul et versement des intérêts
La rémunération du Livret A constitue l’un de ses principaux attraits pour les épargnants. Comprendre les mécanismes de calcul et de versement des intérêts vous permet de mieux apprécier la performance de votre épargne et d’optimiser son utilisation.
Formule de détermination du taux
Le taux d’intérêt du Livret A est fixé par l’État selon une formule réglementaire qui prend en compte plusieurs facteurs économiques. Cette formule vise à garantir un rendement attractif pour les épargnants tout en préservant l’équilibre du système bancaire et en maintenant une certaine cohérence avec les conditions économiques du moment.
Concrètement, le taux du Livret A est calculé comme la moyenne arithmétique de deux éléments : le taux d’inflation annuel hors tabac des six derniers mois connus, et la moyenne des taux interbancaires à court terme en euros (€STR) sur la même période. Le résultat obtenu est ensuite arrondi au dixième de point le plus proche. Un plancher a été fixé à 0,50%, garantissant une rémunération minimale même en période de très faible inflation ou de taux directeurs négatifs.
Cette formule permet d’assurer une rémunération qui suit l’évolution du coût de la vie et des conditions du marché monétaire. Elle offre ainsi aux épargnants une certaine protection contre l’inflation, tout en reflétant la réalité des taux pratiqués sur les marchés financiers.
Calcul par quinzaine et capitalisation annuelle
Les intérêts de votre Livret A sont calculés selon une méthode particulière : le calcul par quinzaine. Concrètement, chaque mois est divisé en deux quinzaines : du 1er au 15, puis du 16 à la fin du mois. Le solde de votre livret est pris en compte pour le calcul des intérêts au cours de chaque période de quinzaine.
Cette méthode présente un fonctionnement spécifique qu’il est utile de comprendre. Si vous déposez de l’argent sur votre Livret A un 10 du mois, ce versement ne commencera à générer des intérêts qu’à partir du 16 du même mois, soit le début de la quinzaine suivante. De même, si vous effectuez un retrait un 20 du mois, les sommes retirées cesseront de produire des intérêts dès le 16 du mois, c’est-à-dire au début de la quinzaine en cours.
Exemple pratique de calcul par quinzaine : Vous possédez 5 000 euros sur votre Livret A au 1er janvier. Le 12 janvier, vous déposez 1 000 euros supplémentaires. Ces 1 000 euros ne produiront des intérêts qu’à partir du 16 janvier. Du 1er au 15 janvier, seuls les 5 000 euros initiaux génèrent des intérêts. À partir du 16 janvier, c’est l’ensemble du solde (6 000 euros) qui produit des intérêts.
La capitalisation des intérêts intervient une fois par an, au 31 décembre. À cette date, tous les intérêts générés au cours de l’année sont définitivement ajoutés au capital de votre Livret A. Cette capitalisation annuelle permet de bénéficier de l’effet des intérêts composés : les intérêts de l’année suivante seront calculés sur un capital qui inclut les intérêts de l’année précédente. Année après année, cet effet d’accumulation contribue à la croissance progressive de votre épargne.
Exonération fiscale totale
L’un des avantages majeurs du Livret A réside dans son traitement fiscal exceptionnellement favorable. Les intérêts générés par votre épargne sont totalement exonérés d’impôt sur le revenu et de prélèvements sociaux. Cette exonération s’applique quel que soit le montant des intérêts perçus et quelle que soit votre tranche marginale d’imposition.
Cette fiscalité avantageuse distingue le Livret A de nombreux autres produits d’épargne soumis à la flat tax de 30% ou au barème progressif de l’impôt sur le revenu. Elle renforce considérablement l’attractivité du Livret A, notamment pour les épargnants soumis à des taux d’imposition élevés. Vous préservez ainsi intégralement le rendement de votre épargne, sans avoir à vous soucier de déclarations fiscales complexes ou de prélèvements à la source.
Évolution historique du taux depuis 1818
Depuis sa création en 1818, le taux du Livret A a connu de nombreuses fluctuations, reflétant les évolutions économiques et financières du pays au fil des décennies. Cette histoire montre la capacité de ce produit d’épargne à s’adapter aux contextes économiques tout en maintenant sa mission d’épargne populaire accessible.
Dans les années 1980, le Livret A a connu ses taux les plus élevés, dépassant parfois 8%, dans un contexte marqué par une forte inflation. Ces taux élevés permettaient alors aux épargnants de protéger efficacement leur pouvoir d’achat. À l’inverse, plus récemment, le taux a connu une période de baisse prolongée, atteignant un plancher historique de 0,50% en 2020, dans un environnement de taux directeurs très bas et d’inflation contenue.
Face à la résurgence de l’inflation observée depuis 2021, le taux du Livret A a été progressivement relevé, atteignant 3% en 2023, avant d’être ajusté à 2,4% en février 2025. Cette évolution récente illustre la réactivité du mécanisme de calcul réglementaire, qui permet d’adapter la rémunération du Livret A aux conditions économiques du moment, tout en maintenant son rôle d’épargne de précaution accessible à tous les Français.
Comparaison avec les autres produits d’épargne
Pour bien comprendre la place du Livret A dans votre stratégie d’épargne globale, il est utile de le comparer à d’autres produits financiers couramment utilisés par les épargnants français. Cette analyse comparative vous aidera à déterminer la répartition optimale de votre épargne en fonction de vos objectifs, de votre horizon de placement et de votre profil de risque.
Livret A et LDDS : deux produits complémentaires
Le Livret de Développement Durable et Solidaire (LDDS) présente de nombreuses similitudes avec le Livret A. Ces deux livrets d’épargne réglementés offrent exactement le même taux d’intérêt, fixé à 2,4% en 2025, et bénéficient tous deux de la même exonération fiscale totale. Leurs mécanismes de fonctionnement sont identiques : disponibilité totale des fonds, garantie de l’État, calcul des intérêts par quinzaine et capitalisation annuelle.
La principale différence entre ces deux produits réside dans le plafond de dépôt : 12 000 euros pour le LDDS contre 22 950 euros pour le Livret A. Par ailleurs, le LDDS affiche une vocation plus orientée vers le financement de l’économie durable et de projets écologiques, bien que cette dimension reste assez peu visible pour l’épargnant au quotidien.
En pratique, de nombreux épargnants choisissent de cumuler un Livret A et un LDDS pour maximiser leur épargne défiscalisée accessible. Cette stratégie de cumul permet de disposer d’une épargne de précaution conséquente tout en bénéficiant des avantages fiscaux sur un montant total pouvant atteindre 34 950 euros. C’est une approche particulièrement pertinente pour ceux qui souhaitent optimiser leur épargne sécurisée et disponible.
Livret A versus comptes à terme
Les comptes à terme présentent des caractéristiques fondamentalement différentes du Livret A. Contrairement au Livret A qui offre une disponibilité totale des fonds à tout moment, les comptes à terme immobilisent votre épargne pour une durée déterminée à l’avance, généralement comprise entre quelques mois et plusieurs années. Tout retrait anticipé entraîne soit l’impossibilité de récupérer les fonds avant l’échéance, soit une pénalité financière significative.
Le taux d’un compte à terme est fixe pour toute la durée du placement, contrairement au taux du Livret A qui est révisé périodiquement et peut évoluer à la hausse comme à la baisse. Cette différence présente des avantages et des inconvénients : avec un compte à terme, vous connaissez précisément votre rendement à l’avance, mais vous ne bénéficiez pas d’une éventuelle hausse des taux pendant la période de blocage.
Les comptes à terme peuvent offrir des taux plus attractifs que le Livret A pour des montants importants et des durées de blocage longues, notamment en période de hausse des taux d’intérêt. Ils conviennent donc davantage à une épargne que vous êtes certain de ne pas utiliser pendant plusieurs mois ou années. En revanche, pour une épargne de précaution devant rester disponible en cas d’imprévu, le Livret A s’impose comme le choix le plus pertinent.
Livret A et assurance-vie : une complémentarité stratégique
L’assurance-vie est souvent considérée comme le placement préféré des Français en termes d’encours total. Ce produit offre une grande flexibilité et des avantages fiscaux attractifs, notamment après 8 ans de détention. Contrairement au Livret A qui propose un rendement unique et garanti, l’assurance-vie permet d’investir sur différents supports : le fonds en euros, garanti en capital et offrant un rendement stable, et les unités de compte, investies sur les marchés financiers et potentiellement plus rémunératrices mais également plus risquées.
Le Livret A se positionne naturellement comme un complément idéal à l’assurance-vie dans une stratégie d’épargne diversifiée et équilibrée. Il offre une sécurité absolue et une disponibilité immédiate pour votre épargne de précaution, celle dont vous pourriez avoir besoin rapidement en cas de dépense imprévue ou d’urgence. L’assurance-vie, quant à elle, peut être utilisée pour des objectifs à plus long terme : préparation de la retraite, constitution d’un capital pour un projet immobilier, transmission patrimoniale, avec la possibilité de rechercher des rendements potentiellement plus élevés sur la durée.
Une stratégie d’épargne bien pensée combine généralement ces deux instruments : le Livret A constitue la base sécurisée et liquide, représentant l’équivalent de 3 à 6 mois de dépenses courantes, tandis que l’assurance-vie accueille l’épargne de moyen et long terme, avec une allocation adaptée à votre profil de risque et à vos objectifs. Cette complémentarité permet d’atteindre un équilibre optimal entre sécurité, liquidité et performance potentielle.
| Critère | Livret A | LDDS | Compte à terme | Assurance-vie |
|---|---|---|---|---|
| Taux de rémunération | 2,4% (2025) | 2,4% (2025) | Variable selon durée | Fonds euros : 2-3% UC : variable |
| Plafond | 22 950 € | 12 000 € | Pas de plafond | Pas de plafond |
| Fiscalité | Exonération totale | Exonération totale | Flat tax 30% | Avantageuse après 8 ans |
| Disponibilité | Immédiate | Immédiate | Bloquée (durée fixe) | Disponible avec délai |
| Garantie capital | Garantie État | Garantie État | Garantie établissement | Fonds euros : oui UC : non |
| Objectif principal | Épargne de précaution | Épargne de précaution | Placement court terme | Épargne long terme |
Rôle sociétal dans le financement du logement social
Au-delà de son intérêt pour les épargnants individuels, le Livret A joue un rôle crucial et souvent méconnu dans le financement du logement social en France. Cette dimension collective et citoyenne ajoute une valeur sociétale importante à ce produit d’épargne populaire.
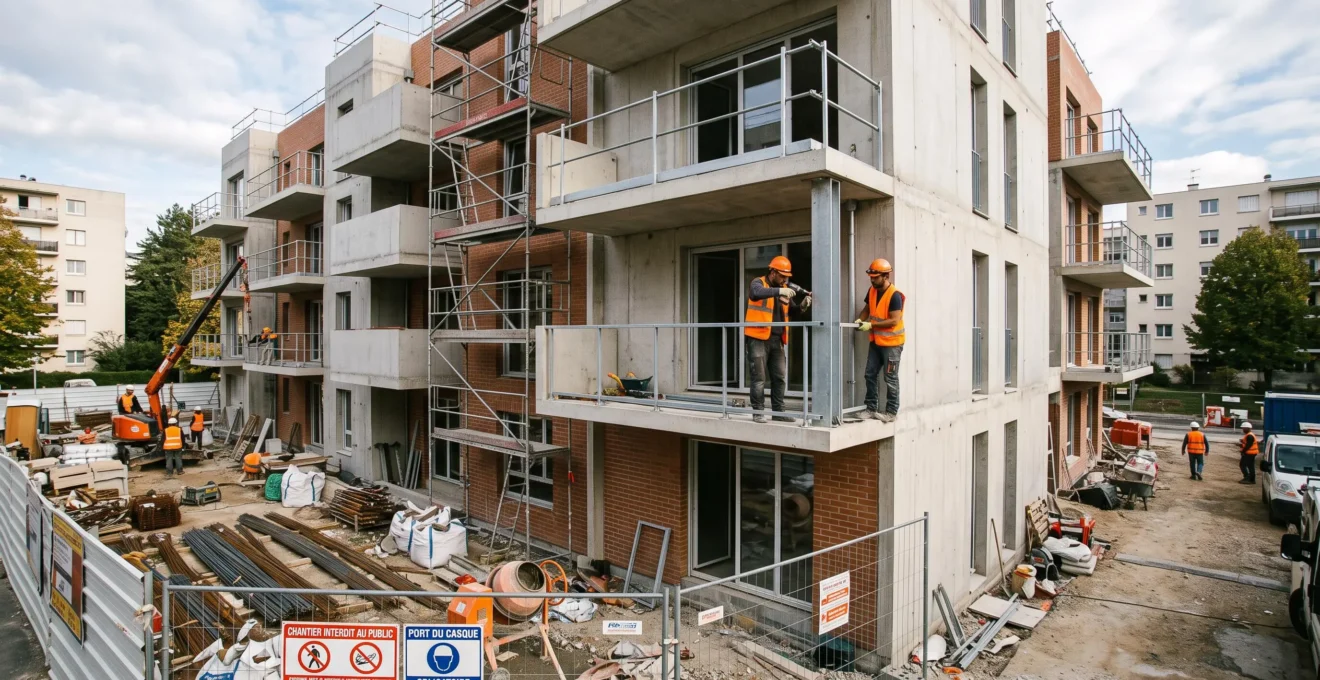
Une part importante des fonds collectés sur l’ensemble des Livrets A est centralisée par la Caisse des Dépôts et Consignations, institution publique chargée de missions d’intérêt général. Cette centralisation permet de mobiliser l’épargne populaire des Français au service d’objectifs sociaux majeurs. Les fonds ainsi collectés sont ensuite utilisés pour financer la construction et la rénovation de logements sociaux à travers tout le territoire national.
Concrètement, environ 60% des sommes déposées sur les Livrets A sont affectées au financement du logement social. Ce mécanisme permet de transformer l’épargne de précaution des ménages français en source de financement stable et pérenne pour les organismes HLM (Habitations à Loyer Modéré). Ces organismes peuvent ainsi bénéficier de prêts à très long terme, souvent sur 40 ou 50 ans, à des taux avantageux, pour mener à bien leurs projets de construction ou de réhabilitation de logements destinés aux ménages modestes.
Ce système présente des avantages multiples pour l’ensemble des acteurs concernés. Pour les épargnants, il offre la satisfaction de savoir que leur épargne contribue à un projet socialement utile, tout en bénéficiant d’une rémunération attractive garantie par l’État et d’une sécurité totale. Pour l’État, il s’agit d’un moyen efficace et peu coûteux de financer le logement social sans peser directement sur le budget public, en mobilisant l’épargne privée au service de l’intérêt général. Enfin, pour les organismes HLM, c’est une source de financement stable, abondante et à des conditions financières favorables, leur permettant de développer leur parc de logements sociaux.
Le rôle du Livret A dans le financement du logement social illustre parfaitement la double dimension de ce produit d’épargne emblématique. D’un côté, il répond aux besoins individuels des épargnants en matière de sécurité, de liquidité et de rendement. De l’autre, il participe activement à un projet collectif visant à améliorer les conditions de logement des ménages les plus modestes et à répondre aux besoins en logements abordables dans le pays. Cette articulation entre intérêt personnel et utilité sociale contribue largement à expliquer la popularité durable du Livret A auprès des Français, qui y voient un placement à la fois pratique, sûr et éthique.