Ouvrir un compte bancaire quand les revenus changent chaque mois soulève des interrogations concrètes face aux exigences documentaires des établissements financiers. Travailleurs indépendants, intermittents, auto-entrepreneurs ou commerciaux rémunérés aux commissions se heurtent souvent aux mêmes réticences faute de bulletins de salaire fixes. D’autres documents officiels permettent néanmoins d’attester de ses ressources régulières auprès des conseillers.
Pour les professionnels indépendants ou les profils aux rémunérations fluctuantes, bénéficier de cette ouverture de compte en ligne simplifiée facilite le téléversement des pièces justificatives tout en accélérant la validation des dossiers. Ce dispositif garantit des échanges fluides avec l’établissement bancaire sans exiger de présence physique en agence.
Réponse directe : en l’absence de bulletins de salaire, vous pouvez justifier vos revenus avec votre avis d’imposition, votre déclaration 2042 C PRO, vos relevés bancaires sur plusieurs mois, vos contrats de mission, vos factures ou une attestation URSSAF. La combinaison dépend de votre statut : indépendant, salarié précaire ou rémunéré aux commissions.
Pourquoi les banques demandent-elles un justificatif de ressources ?
Une banque qui ouvre un compte doit identifier son client et comprendre son profil financier. Cette obligation découle du dispositif de contrôle de connaissance client (KYC, Know Your Customer), imposé par la réglementation anti-blanchiment. Elle contraint l’établissement à collecter des informations sur votre identité, votre domicile, votre activité et, dans de nombreux cas, vos ressources.
L’article R312-2 du Code monétaire et financier impose au banquier de vérifier le domicile et l’identité du postulant préalablement à l’ouverture d’un compte, via un document officiel comportant une photographie. Ces deux pièces – identité et domicile – sont donc obligatoires dans tous les cas. Le justificatif de ressources, lui, est demandé selon le profil : il n’est pas systématique pour un simple compte de dépôt, mais devient quasi incontournable pour l’ouverture d’un compte avec moyens de paiement, découvert autorisé ou produits d’épargne.
Pour un salarié en CDI, l’opération reste simple : les trois derniers bulletins de paie suffisent généralement. Pour un indépendant ou un intermittent, la banque cherche la même information – votre capacité à alimenter le compte régulièrement – mais doit l’extraire d’autres pièces. Son objectif n’est pas de vous refuser, mais d’évaluer votre profil de risque et de prévenir les incidents de paiement.
Droit au compte : si une banque refuse de vous ouvrir un compte de dépôt, vous pouvez saisir la Banque de France dans le cadre du droit au compte. L’établissement désigné devra alors vous ouvrir un compte avec les services bancaires de base, même sans justificatifs de revenus complets.
Quels justificatifs sont acceptés en cas de revenus variables ?
Le choix des pièces dépend directement de votre statut. Trois grands profils regroupent la majorité des situations de revenus variables : les indépendants, les salariés en contrat court et les personnes rémunérées en partie à la performance. Chacun mobilise une combinaison différente de documents.
Indépendants et auto-entrepreneurs : quels documents fournir ?
Pour un travailleur indépendant, le socle du dossier repose sur l’avis d’imposition, qui atteste du revenu annuel déclaré. Il est généralement complété par la déclaration 2042 C PRO (volet des revenus non salariés), les attestations URSSAF de conformité et les relevés bancaires professionnels des trois à six derniers mois. Ces derniers permettent à la banque de visualiser le flux réel d’activité, au-delà du simple montant déclaré.
Selon les préconisations du portail public DossierFacile (Ministère chargé du Logement), l’avis d’imposition et l’attestation de chiffre d’affaires établie par un expert-comptable sont à préférer à un bilan complet, dont l’instruction s’avère trop complexe pour une souscription courante. Si ce référentiel encadre initialement le logement, la pratique bancaire s’y aligne : les établissements financiers privilégient des pièces officielles synthétiques plutôt que des liasses comptables denses.
CDD, intérim et missions courtes : comment prouver ses revenus ?
Pour les salariés en contrat court, la banque accepte en général les bulletins de paie des trois à six derniers mois, même issus de plusieurs employeurs. Y joindre le contrat de travail en cours ou une promesse d’embauche rassure sur la continuité des revenus. Les attestations employeur, les décomptes Pôle emploi en cas d’alternance entre missions et chômage, et les relevés bancaires complètent utilement le dossier.
Pour les intermittents du spectacle, l’attestation France Travail (ex-Pôle emploi) détaillant les droits à l’allocation chômage spécifique vient s’ajouter aux bulletins et contrats de mission.
Commissions, primes et revenus irréguliers : quels éléments présenter ?
Pour les commerciaux, apporteurs d’affaires ou prestataires rémunérés à la performance, l’enjeu est de lisser l’irrégularité sur une période longue. Les relevés bancaires sur six à douze mois, accompagnés des contrats de prestation, factures acquittées et bilans comptables, montrent la récurrence des encaissements. L’avis d’imposition reste la pièce de référence pour attester du revenu annuel global.
Les pièces à réunir selon votre profil
- Indépendant / auto-entrepreneur : avis d’imposition + déclaration 2042 C PRO + attestations URSSAF + relevés bancaires.
- CDD / intérim : bulletins de paie disponibles + contrat ou promesse d’embauche + attestations employeur.
- Commissions / primes : relevés bancaires sur 6 à 12 mois + factures + contrats de prestation + avis d’imposition.
Comment déposer vos justificatifs lors d’une ouverture de compte en ligne ?
La souscription en ligne a simplifié le dépôt des pièces, mais elle laisse peu de place à l’improvisation : chaque document doit être téléversé dans un format lisible et complet dès le départ. Un dossier bien préparé passe généralement la vérification en quelques jours ; un dossier approximatif entraîne des allers-retours qui retardent l’ouverture.
- Rassemblez vos documents avant de commencer : réunissez pièce d’identité, justificatif de domicile de moins de trois mois et justificatifs de revenus adaptés à votre statut pour éviter toute interruption lors de la saisie.
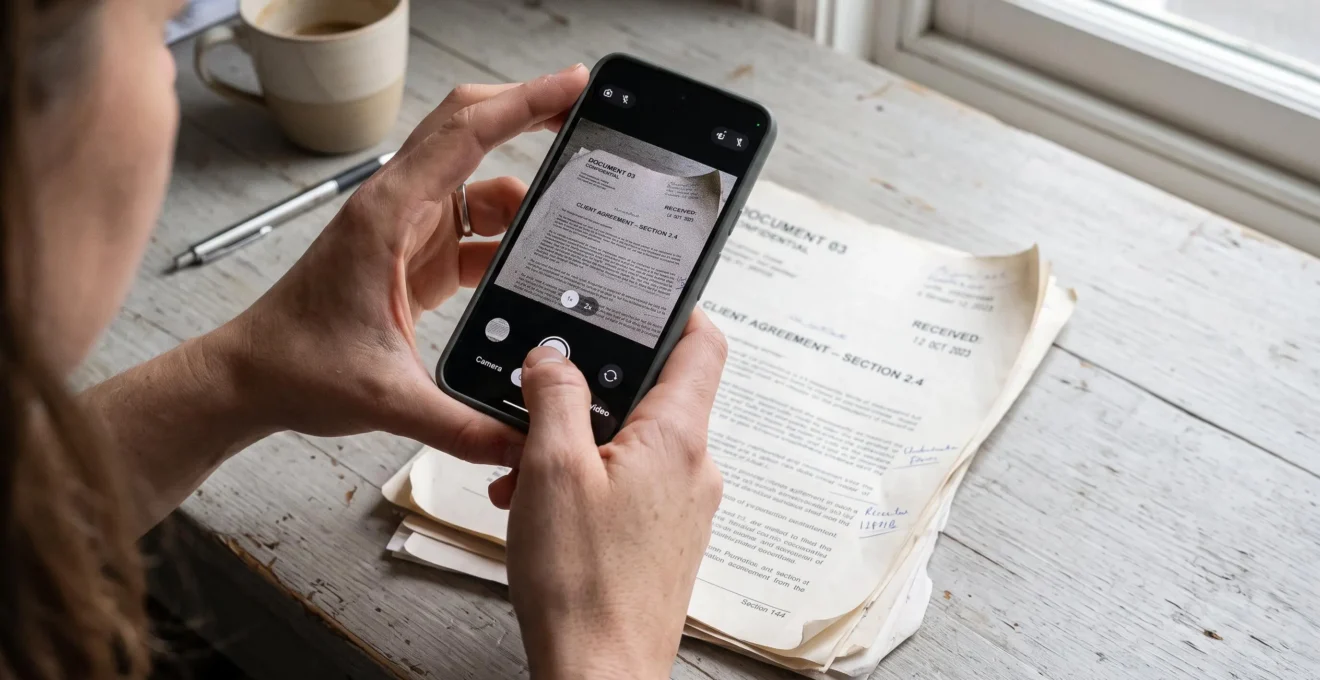
- Numérisez chaque pièce avec netteté : photographiez ou scannez les documents bien à plat, sous un éclairage homogène, en veillant au cadrage des quatre angles et à la parfaite lisibilité des mentions.
- Vérifiez la concordance des données : les flux créditeurs figurant sur vos relevés de compte doivent concorder avec les montants déclarés sur votre avis d’imposition afin d’éviter tout blocage lors de l’instruction.
- Téléversez les fichiers dans les rubriques dédiées : insérez chaque justificatif dans l’onglet approprié (identité, domicile, revenus) en respectant les formats acceptés (PDF, JPG, PNG) pour prévenir un rejet algorithmique.
- Finalisez la souscription par signature électronique : confirmez l’envoi du dossier via le protocole sécurisé par SMS, le contrôle de conformité réglementaire intervenant ensuite sous quelques jours ouvrés.
Les erreurs à éviter avec des revenus irréguliers
Certaines maladresses reviennent fréquemment dans les dossiers de personnes aux revenus variables. Elles n’empêchent pas toujours l’ouverture, mais elles la retardent et peuvent aboutir à des conditions moins favorables (plafonds de paiement réduits, découvert refusé).
La première erreur consiste à fournir des pièces trop anciennes : un justificatif de domicile de plus de trois mois, un avis d’imposition périmé ou des relevés bancaires sur deux mois seulement affaiblissent le dossier. La deuxième tient à l’incohérence des sources de revenus : omettre une activité secondaire visible sur vos relevés, ou présenter des montants qui ne correspondent pas à votre déclaration fiscale, alerte immédiatement la banque.
Troisième écueil fréquent : envoyer des captures d’écran d’applications bancaires ou de messageries à la place de documents officiels. Un relevé bancaire doit être le PDF officiel émis par l’établissement, pas une photo d’écran. De même, une attestation sur l’honneur ne remplace jamais une pièce officielle. Enfin, de nombreux dossiers butent sur l’absence d’anticipation des demandes complémentaires : il est utile d’avoir déjà sous la main une attestation URSSAF, un bilan simplifié ou une attestation comptable, car la banque les demandera souvent dans un second temps.
Attention aux relevés incomplets : fournir deux ou trois mois de relevés bancaires suffit rarement pour prouver des revenus irréguliers. Préparez au minimum six mois, voire douze pour les commissions et primes, afin de montrer une récurrence crédible.
Cas pratique
Claire, graphiste freelance depuis 18 mois, voit son premier dossier rejeté : elle n’avait fourni que ses deux derniers relevés bancaires et une capture d’écran de son chiffre d’affaires URSSAF. Elle reconstitue un dossier avec son avis d’imposition, sa déclaration 2042 C PRO, ses relevés bancaires professionnels sur six mois et une attestation URSSAF de conformité téléchargée sur son espace. Le dossier est validé sous 48 heures. Ce scénario est hypothétique et illustratif.
Quelles alternatives envisager si votre dossier est jugé incomplet ?
Un dossier jugé insuffisant n’est pas une impasse. Plusieurs leviers permettent de le compléter, voire d’obtenir l’ouverture par une autre voie si la banque initiale refuse.
La première option consiste à fournir des documents complémentaires adaptés à votre situation : attestation URSSAF récente, bilan comptable simplifié, trois dernières factures acquittées, ou encore caution d’un tiers solvable. Un simple échange avec le conseiller en charge du dossier permet souvent de clarifier les attentes et de cibler précisément les pièces manquantes.
Si le refus porte sur un compte de dépôt simple, vous pouvez activer le droit au compte auprès de la Banque de France. Munissez-vous de la lettre de refus de la banque, d’une pièce d’identité et d’un justificatif de domicile : la Banque de France désignera un établissement qui devra vous ouvrir un compte avec les services bancaires de base, sans examen de vos revenus. Cette procédure est gratuite et encadrée.
Autre piste : les banques en ligne et établissements de paiement, souvent plus flexibles sur les justificatifs de revenus. Certains comptes de paiement s’ouvrent avec une pièce d’identité et un justificatif de domicile seulement. Avant d’opter pour l’une de ces alternatives, prenez le temps de comprendre le fonctionnement d’un compte courant sans frais, les services inclus et les éventuels plafonds associés.
Enfin, prudence quand vous consultez des offres transmises par e-mail ou message : effectuez systématiquement des vérifications de sécurité avant de cliquer sur un lien, en particulier lorsqu’un formulaire vous demande des pièces d’identité ou des coordonnées bancaires.
Peut-on ouvrir un compte bancaire avec un avis d’imposition comme seul justificatif ?
L’avis d’imposition seul est rarement suffisant. Il atteste du revenu annuel passé mais ne prouve pas la régularité des encaissements. Les banques demandent presque toujours un second élément : relevés bancaires récents, bulletins de paie ou attestation URSSAF selon votre statut.
Quel justificatif de revenus fournir quand on est freelance sans fiche de paie ?
La combinaison la plus solide associe l’avis d’imposition, la déclaration 2042 C PRO, les relevés bancaires professionnels sur trois à six mois et une attestation URSSAF de conformité. Vous pouvez y ajouter des factures récentes pour illustrer l’activité en cours.
La banque peut-elle refuser mon dossier à cause de revenus irréguliers ?
Un refus reste possible pour un compte avec moyens de paiement ou découvert autorisé. En revanche, pour un compte de dépôt de base, vous pouvez saisir la Banque de France dans le cadre du droit au compte : un établissement sera désigné pour vous ouvrir un compte, indépendamment de vos revenus.
Combien de mois de relevés bancaires faut-il fournir ?
Comptez trois mois minimum pour un salarié en contrat court, six mois pour un indépendant et jusqu’à douze mois pour des revenus très irréguliers (commissions, missions ponctuelles). Plus la période couverte est longue, plus la banque peut évaluer la stabilité réelle de vos encaissements.
Préparer un dossier d’ouverture de compte avec des revenus variables demande surtout de la méthode : identifier son profil, rassembler les bonnes pièces, vérifier leur cohérence et anticiper les demandes complémentaires. En suivant cette logique, vous mettez toutes les chances de votre côté pour obtenir une validation rapide, sans dépendre d’un bulletin de salaire classique que vous ne pouvez pas produire.